育児休業を取得した従業員については、一定の要件を満たすことで、健康保険・厚生年金保険の社会保険料が免除されます。免除の対象となるのは、従業員本人が負担する保険料だけではなく、事業主が負担する保険料も含まれます。
しかし、免除を受けるための要件は「月額保険料」と「賞与保険料」で異なります。また、育児休業の短期間・分割して取得するケースもあるため、給与・賞与計算時の判定には注意が必要です。
本記事では、令和8年現在の育児休業中の社会保険料免除について、月額保険料と賞与保険料の違いや、短期間・分割して育児休業を取得した場合の取り扱いなどを、人事・給与担当者向けにわかりやすく解説します。
SATO社労士法人の無料メルマガ
- 面倒な法改正の情報収集は不要!
- 最新の法改正情報の他、労務管理ノウハウや実務対応をわかりやすくお届け
- 経営者・人事担当者向けの無料ウェビナーご招待
育児休業中は社会保険料が免除される
従業員が育児休業等を取得した際、事業主が所定の手続きを行うことで、育児休業等の期間にかかる健康保険・厚生年金保険の保険料が免除されます。免除されるのは、従業員が負担する保険料だけではありません。事業主が負担する保険料も同様に免除されます。
なお、社会保険料が免除された期間についても、健康保険の傷病手当金などの給付は通常どおり受けられます。また、厚生年金についても、育児休業等による保険料免除期間は保険料を納付した期間として扱われるため、将来の年金額の計算上、不利になることはありません。
ただし、「育児休業を取得すれば無条件でその月の保険料が免除される」わけではない点に注意が必要です。特に以下の2点は必ず押さえておきましょう。
- 月額保険料:育児休業の取得期間や取得日数によって免除の可否が決まる
- 賞与保険料:月額保険料とは異なる要件があり、一定期間の育児休業等の取得が必要
人事・給与担当者は、育児休業の開始日・終了日だけでなく、月末や賞与月との関係も確認する必要があります。
【基本】育児休業中の社会保険料免除のルール
育児休業等期間中の社会保険料免除では、「月額保険料」と「賞与にかかる保険料」では免除の要件が異なります。
まずは、それぞれの基本的なルールを確認しましょう。
(1)月額保険料の免除要件
毎月の給与にかかる社会保険料は、原則として育児休業等を開始した月から、終了日の翌日が属する月の前月までが免除対象です。
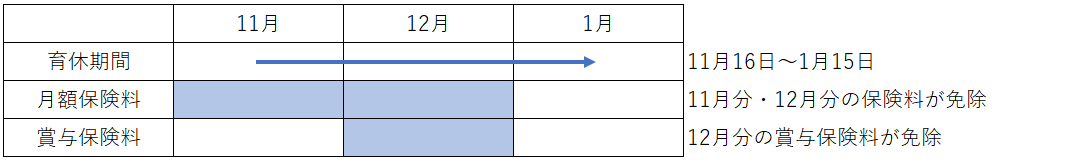
例えば、11月16日から翌年1月15日まで育児休業を取得した場合は、次のようになります。
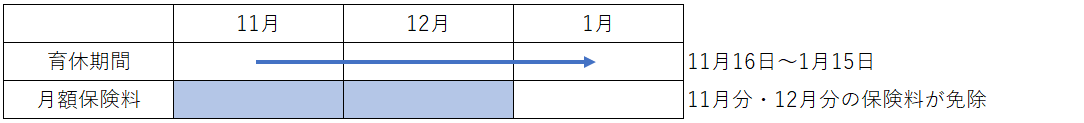
この場合、11月末および12月末の時点で育児休業を取得しているため、11月と12月の月額保険料が免除されます。
一方、育児休業の開始日と終了日の翌日が同じ月になる場合は、その月に14日以上の育児休業を取得していることが免除の要件となります。
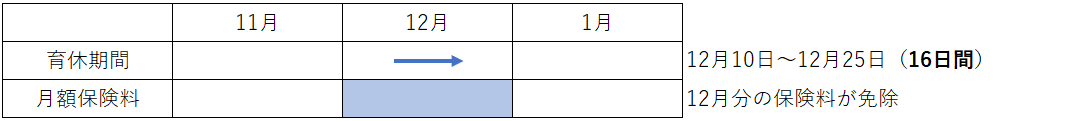
例えば、12月10日から12月25日まで育児休業を取得した場合、育児休業期間は16日間となります。同一月内で14日以上の取得となるため、12月分の月額保険料が免除されます。
(2)賞与保険料の免除要件
賞与にかかる社会保険料については、賞与支給月に育児休業等を取得していても、無条件に免除されるわけではありません。
賞与にかかる保険料が免除されるのは、賞与支給月の末日を含む、連続した1か月を超える育児休業等を取得した場合に限られます。
例えば、12月に賞与が支給される会社で、11月16日から翌年1月15日まで育児休業を取得した場合を考えてみます。この場合、12月31日(賞与月の末日)が育児休業期間に含まれており、11月16日から1月15日まで1か月を超えて連続して育児休業を取得しているため、12月の賞与にかかる社会保険料も免除の対象となります。
一方、同じく12月に賞与が支給される会社で、12月31日から翌年1月5日まで短期間の育児休業を取得している場合、12月31日(末日)時点で休業しているため、12月分の月額保険料は免除の対象となりますが、「賞与支給月の末日を含む、連続した1か月を超える育児休業等を取得する」という要件を満たさないため、12月の賞与にかかる保険料は免除されません。
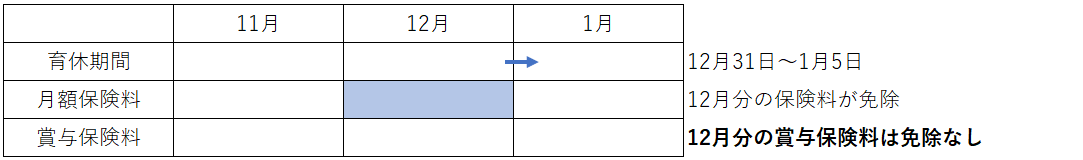
このように育児休業中の社会保険料免除では、月額保険料は「月末時点で育児休業等を取得していること」または「同月内に14日以上取得していること」、賞与保険料は「賞与月の末日を含む連続した1か月を超える育児休業等を取得すること」というように、 免除の要件が異なります。
人事・給与担当者は、育児休業の取得期間だけでなく、月末や賞与支給月との関係も確認することが重要です。
育児休業を分割・短期間で取得した場合
育児休業の分割取得や産後パパ育休(出生時育児休業)などにより、短期間・複数回の育児休業を取得するケースもあります。では、育児休業を複数回に分けて取得した場合、社会保険料の免除はどのように判断されるのでしょうか。
担当者は単に「育児休業を何日取得したか」だけでなく、以下のポイントを確認したうえで、社会保険料免除の対象となるかを判断する必要があります。
- それぞれの育児休業の開始日・終了日
- 育児休業の間に「就業した日」があるか
- 月末時点で育児休業を取得しているか
- 賞与支給月に育児休業期間がどのようにかかっているか
具体的な例で確認してみましょう。
① 月をまたぐ短期育休の場合
育児休業の期間が月末をまたぐ場合、月末時点で育児休業等を取得している月は、月額保険料の免除対象となります。
一方、翌月の育児休業期間が14日以上あったとしても、育児休業の開始日と終了日の翌日が同じ月でないため、14日要件による免除の対象にはなりません。
【例】11月28日~12月15日までの育児休業を取得した場合
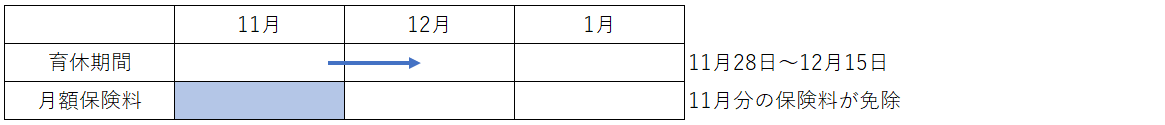
「月末時点で休業している月」と「同月内14日以上」のルールを混同しないよう注意しましょう。
② 複数回の育児休業を取得した場合
育児休業を複数回取得した場合は、それぞれの期間を確認するとともに、「育児休業の間に就業した日があるかどうか」を確認する必要があります。
◆ケースA:育児休業の間に「就業した日」がある場合
- 11月28日~12月7日:育児休業(10日間)
- 12月8日:勤務(就業日)
- 12月9日~12月23日:育児休業(15日間)
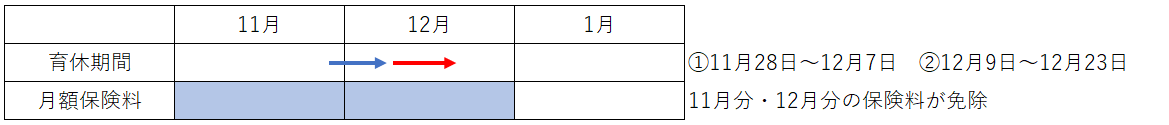
この場合、12月8日に就業しているため、前後の育児休業はそれぞれ別の期間として扱います。
ただし、育児休業中に自由に就業できるわけではありません。通常の育児休業では、休業期間中の就業は原則として想定されておらず、やむを得ない一時的・臨時的な就業のみ例外的に認められています。
一方、産後パパ育休(出生時育児休業)では、労使協定に定めがある場合、一定の条件のもとであらかじめ就業する日や時間を申し出ることができます。あらかじめ就業することが決められた日は、育児休業等の日数には含まれないため、「就業日を挟めば自由に育休を分割できる」というものではない点に注意しましょう。
◆ケースB:育児休業の間に就業した日がない場合
- 11月15日~11月29日:育児休業(14日間)
- 11月30日:有給休暇取得
- 12月1日~12月14日:育児休業(14日間)
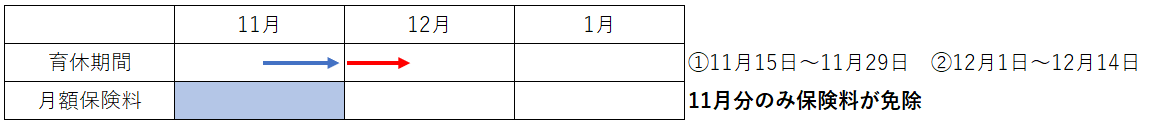
この場合、育児休業の間に就業した日がないため、前後の育児休業を通算して日数を判定します。そのため、育児休業を複数回に分けて取得していても、間に就業日がなければ、それぞれを単純に別々の育児休業として14日要件を判定するわけではありません。したがって、このケースでは11月分のみ月額保険料が免除となります。
このように、短期間・分割取得の場合は、育児休業の取得日数だけでなく、「休業の間に就業した日があるか」も確認することが重要となります。
給与計算担当者と人事・労務担当者の間で育児休業の取得情報と勤務状況を正確に共有し、社会保険料の控除漏れや誤控除が生じない運用体制を整えておきましょう。
まとめ
育児休業中は、一定の要件を満たすことで、健康保険・厚生年金保険の社会保険料が免除されます。免除の対象となるのは従業員本人の負担分だけではなく、事業主の負担分も含まれます。
社会保険料免除の判定では、「月額保険料」と「賞与保険料」で要件が異なる点が重要です。
月額保険料については、育児休業を開始した月から終了日の翌日が属する月の前月までが原則として免除対象となり、同月内に開始・終了する場合は、その月に14日以上取得することで免除対象となります。
一方、賞与にかかる社会保険料は、賞与月の末日を含む、1か月を超える連続した育児休業等を取得した場合に限り免除されます。
また、短期間・分割して育児休業を取得する場合は、単に取得日数だけを見るのではなく、育児休業の開始日・終了日、月末との関係、休業の間に就業した日があるか、賞与支給月との関係などを確認する必要があります。
人事・給与担当者は、育児休業の取得情報を正確に把握し、社会保険料免除の届出だけでなく、給与・賞与計算への反映まで適切に行えるよう、社内の運用体制を整えておきましょう。判断に迷うケースや複雑な分割取得については、管轄の年金事務所や社会保険労務士への相談をおすすめします。
参照:日本年金機構HP 『従業員(健康保険・厚生年金保険の被保険者)が育児休業等を取得・延長したときの手続き』 https://www.nenkin.go.jp/service/kounen/hokenryo/menjo/ikuji-menjo/20140327-05.html
参照:厚生労働省HP 『育児休業中の就労について』 https://www.mhlw.go.jp/stf/newpage_15420.html
参照:SATO PORTAL 『【2022年10月】育児介護休業法改正に伴う保険料免除に関するQ&A』 https://www.sato-group-sr.jp/portal/archives/87#index_id5
SATO社労士法人の無料メルマガ
- 面倒な法改正の情報収集は不要!
- 最新の法改正情報の他、労務管理ノウハウや実務対応をわかりやすくお届け
- 経営者・人事担当者向けの無料ウェビナーご招待